Puede vender un proindiviso heredado si es titular de una cuota de la vivienda, sin que los demás propietarios tengan que vender sus participaciones. Antes de firmar, hay que comprobar la adjudicación, las cargas, el uso del inmueble, el precio y los posibles derechos de retracto. Si la herencia sigue sin repartir, la operación puede afectar a derechos hereditarios y requiere un análisis distinto.
Al vender un proindiviso heredado, la pregunta práctica no es solo si puede transmitir su parte. También importa qué compra exactamente el interesado, cuánto dinero recibiría y qué responsabilidades conservaría. Esta guía reúne siete claves para comparar una oferta con otras salidas y preparar una venta documentada.
Si está pensando en vender un proindiviso heredado, puede solicitar que estudiemos su participación o llamar al 609 05 96 81. Gestión de Activos Peninsulares, S.L. actúa como posible compradora; la oferta depende de la documentación y de las características de cada operación.
1. Qué significa vender un proindiviso heredado
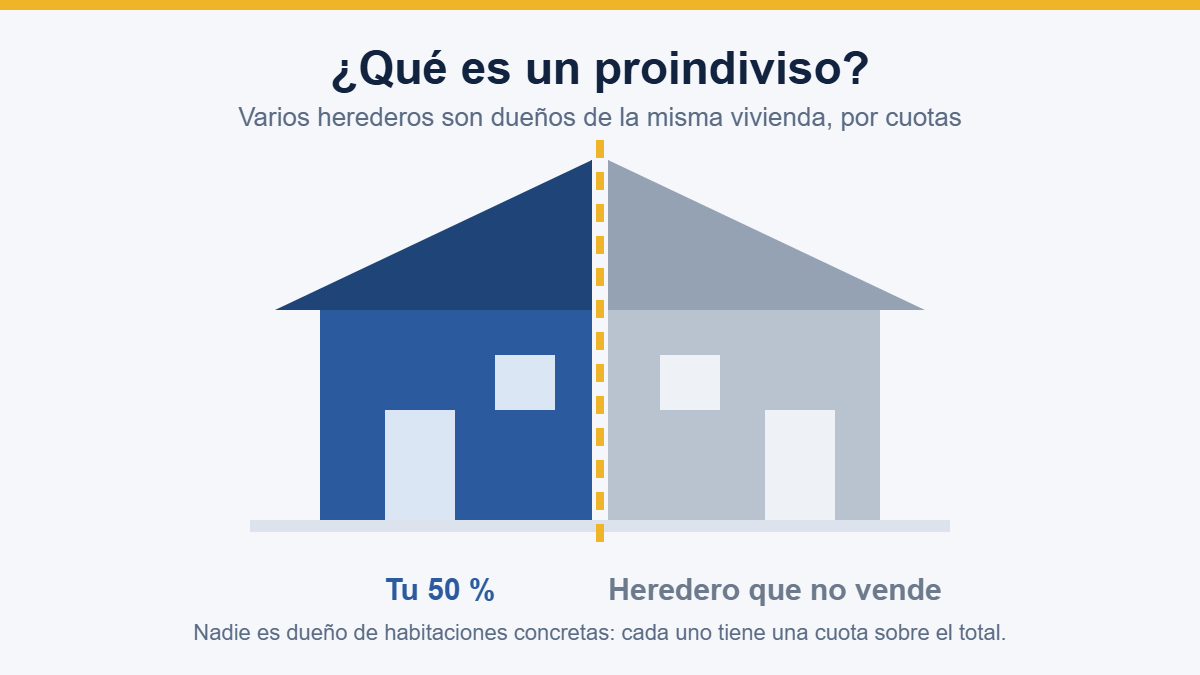
Un proindiviso es una propiedad compartida por cuotas. Si tiene el 25 % de una casa, su derecho recae sobre el conjunto del inmueble. No equivale a ser dueño exclusivo de una habitación, una planta o una zona del jardín, salvo que exista una configuración jurídica diferente debidamente establecida.
Cuota adjudicada y derechos hereditarios
Para vender un proindiviso heredado, primero determine si la vivienda ya le ha sido adjudicada por un porcentaje concreto. La escritura de herencia y la información registral ayudan a comprobarlo. No basta con saber cuántos hermanos hay: sus participaciones pueden ser distintas por el testamento, los derechos del cónyuge u otras circunstancias.
Si todavía no se ha realizado la partición, puede tener un derecho sobre la herencia en su conjunto. No debe ofrecerlo como si fuera una cuota ya adjudicada de una casa determinada. El artículo 1068 del Código Civil vincula la partición legalmente hecha con la propiedad de los bienes adjudicados.
Qué cambia al transmitir una participación
Al vender un proindiviso heredado, el comprador adquiere el derecho descrito en la operación. No compra automáticamente las cuotas ajenas ni obtiene por ello la posesión exclusiva de toda la vivienda. Debe conocer las cargas y las circunstancias de uso que afecten a su adquisición.
Al vender un proindiviso heredado, esta distinción evita compromisos imposibles. Si alguien le pide entregar la casa vacía cuando usted solo transmite una cuota y otro copropietario vive allí, hay que revisar esa condición antes de aceptarla. Vender un proindiviso heredado exige que el contrato refleje lo que realmente puede transmitir.
2. ¿Necesita permiso para vender un proindiviso heredado?
El artículo 399 del Código Civil reconoce a cada condueño facultades de disposición sobre su parte. Como regla general, vender su propia cuota no exige que los demás transmitan las suyas. Para vender voluntariamente la vivienda completa, en cambio, deben intervenir todos los titulares afectados o sus representantes válidos.
El retracto de comuneros
Vender un proindiviso heredado a un tercero puede dar lugar al retracto de comuneros del artículo 1522. Es la posibilidad de que otro copropietario se coloque en la posición del comprador cumpliendo los requisitos legales. No equivale a un veto general ni permite imponer cualquier precio al vendedor.
El artículo 1524 establece un plazo de nueve días y regula su cómputo desde la inscripción registral y, en su defecto, el conocimiento de la venta. La determinación del conocimiento suficiente y del inicio del plazo puede ser decisiva: no improvise fechas ni notificaciones.
Si la herencia todavía no está repartida
Cuando se transmite a un extraño un derecho hereditario antes de la partición, el artículo 1067 contempla un régimen distinto, con un mes desde que la venta se haga saber a los coherederos. No aplique indistintamente este plazo y el de comuneros.
Antes de vender un proindiviso heredado, pida a quien le asesora que identifique el régimen aplicable y la documentación necesaria. Conservar constancia de las condiciones comunicadas ayuda a reducir controversias. Si falta la adjudicación, consulte también qué hacer cuando un heredero no firma el reparto.
3. Cuánto puede cobrar por vender un proindiviso heredado
El precio de una cuota no se obtiene únicamente multiplicando el valor de la casa por su porcentaje. Esa operación proporciona una referencia proporcional. Una oferta real incorpora la situación jurídica, las posibilidades de uso, las cargas, la demanda y las dificultades que asumirá el comprador.
Un ejemplo para separar valoración y oferta
Imagine una vivienda valorada en 240.000 euros y una participación del 25 %. Su valor proporcional sería de 60.000 euros. Si recibe una oferta hipotética de 42.000 euros, la diferencia sería de 18.000 euros, un 30 % respecto de aquella referencia. Son cifras ilustrativas, no una tarifa ni una previsión de mercado.
Para decidir si le interesa vender un proindiviso heredado, compare esa oferta con alternativas posibles. Una venta conjunta podría tener otro resultado, pero requiere acuerdo. La compra por un familiar necesita financiación. Una división judicial puede implicar costes y tiempo, además de incertidumbre sobre la realización del inmueble.
Factores que deben explicarle
- Porcentaje: identifique la cuota exacta y los derechos que incorpora.
- Ubicación y estado: valore demanda, conservación y posibles obras.
- Uso: compruebe si hay ocupantes, arrendamiento o usufructo.
- Cargas: revise hipotecas, embargos y otras limitaciones.
- Documentación: distinga trámites completos de incidencias pendientes.
Al vender un proindiviso heredado, solicite que la oferta explique sus condiciones. No confunda el valor catastral o una referencia fiscal con una valoración comercial de su participación. Tampoco acepte como universal un descuento anunciado sin estudiar la finca.
El importe neto es otra cifra distinta. Antes de vender un proindiviso heredado, reste los gastos e impuestos que correspondan y compruebe qué cantidades se retendrían o destinarían a cancelar cargas, si procede.
4. Documentos para vender un proindiviso heredado
Preparar la documentación evita negociar sobre datos incompletos. El comprador y la notaría necesitan identificar el derecho, su titular y las circunstancias de la transmisión. No todos los expedientes exigen los mismos documentos, pero conviene empezar por una carpeta organizada.
Titularidad y situación registral
Para vender un proindiviso heredado, reúna su documento de identidad, la escritura de aceptación y adjudicación si existe y una nota simple actualizada. Cuando la tramitación sucesoria esté pendiente, añada testamento o declaración de herederos y la documentación que solicite la notaría.
Compare finca registral, dirección, porcentaje y titular. Una discrepancia no se soluciona cambiando el dato en la oferta: debe aclararse con la documentación adecuada. Si actúa mediante representante, compruebe que el poder sea suficiente para la operación y sus condiciones.
Cargas, recibos y ocupación
Antes de vender un proindiviso heredado, reúna información de hipoteca, comunidad, tributos y acuerdos sobre gastos. Si hay un arrendamiento, facilite el contrato. Si existe usufructo, identifique su alcance. No presente una vivienda ocupada como si estuviera disponible para uso inmediato.
La nota simple orienta sobre la situación registral, pero no explica por sí sola todos los acuerdos familiares, pagos pendientes o conflictos de uso. Vender un proindiviso heredado con información coherente permite que el comprador valore el caso y que usted conozca qué condiciones quedan pendientes.
Si varios familiares quieren transmitir sus participaciones, indiquen qué porcentaje reúne cada uno y quién autoriza la negociación. Una oferta conjunta puede tener condiciones diferentes de varias ofertas individuales. No incluya la cuota de un heredero que no haya decidido vender ni prometa su futura incorporación a la operación.
Una ficha para vender un proindiviso heredado
Prepare un resumen con municipio, cuota, estado de la herencia, ocupación, cargas conocidas y documentos disponibles. Separe hechos acreditados de información por comprobar. Esa ficha facilita solicitar ofertas comparables sin repetir todo el relato familiar en cada conversación.
5. A quién vender un proindiviso heredado y qué comparar
Puede estudiar la compra por otro copropietario o por un tercero interesado. Un familiar quizá quiera reunir la propiedad; un comprador profesional evaluará la participación como inversión. Lo decisivo es comparar propuestas documentadas y capacidad para cumplirlas.
Compra por otro heredero
Antes de vender un proindiviso heredado a un tercero, puede resultar útil plantear una compra entre familiares. Acuerden valoración, pago y formalización. No dé por cerrada una solución porque alguien afirme que obtendrá una hipoteca: revise si la financiación está disponible y qué sucede si falla.
Compra profesional
Si considera vender un proindiviso heredado a una empresa, identifique quién compra y quién firma. Pregunte si presenta una oferta propia o actúa como intermediario, si existen honorarios y qué gastos asume cada parte. La comparación debe hacerse sobre condiciones concretas, no sobre mensajes comerciales generales.
Gestión de Activos Peninsulares, S.L. estudia participaciones como posible compradora. Solicitar un estudio permite conocer si encaja la operación; no significa que exista una compra garantizada ni un precio cerrado antes de revisar el caso.
Venta conjunta, adjudicación o división
Vender un proindiviso heredado es una opción, pero conviene compararla con una venta conjunta o una adjudicación acordada. El artículo 400 reconoce el derecho a pedir la división, con las salvedades legales. El procedimiento y sus consecuencias deben estudiarse con un abogado.
Puede ampliar esa comparación en nuestra guía de soluciones si un heredero no quiere vender. La venta de la cuota resulta distinta de conseguir que todos acepten vender el inmueble completo.
6. Vender un proindiviso heredado: revisión de la oferta
Para vender un proindiviso heredado con condiciones claras, pida una propuesta que identifique comprador, finca, porcentaje, precio, pago y gastos. Compruebe si está sujeta a revisión documental, financiación o cancelación de alguna carga. Una cantidad atractiva puede cambiar de significado según sus condiciones.
Una comparación por escrito
| Aspecto | Qué debe quedar claro |
|---|---|
| Objeto | La finca, la cuota y el derecho transmitido |
| Precio | Importe acordado y condiciones que podrían modificarlo |
| Gastos | Quién paga cada concepto y qué queda pendiente |
| Pago | Momento, medio y posibles cantidades aplazadas |
| Plazo | Fecha prevista y documentos necesarios para firmar |
Al vender un proindiviso heredado, no firme una obligación de entregar más derechos de los que posee. Lea también penalizaciones, exclusividad, arras y causas de resolución. Si existe una señal, su denominación no sustituye el análisis de lo pactado y de sus consecuencias.
Gastos e impuestos sin falsas simplificaciones
La fiscalidad depende del derecho transmitido, la residencia, los valores y la forma jurídica de la operación. Deben revisarse los impuestos de la adquisición hereditaria y los que puedan derivarse de la transmisión. Una compraventa de cuota y una extinción de comunidad no deben tratarse automáticamente como equivalentes.
Antes de vender un proindiviso heredado, solicite un cálculo individualizado. Una cláusula privada de reparto de gastos tampoco cambia por sí sola quién está obligado frente a la Administración. Conserve facturas y justificantes para que el asesor pueda revisar las cantidades correctamente.
7. Vender un proindiviso heredado: firma y cobro
El calendario para vender un proindiviso heredado depende de la documentación, del acuerdo económico y de las incidencias que deban resolverse. No es lo mismo una cuota bien identificada y sin cargas que una herencia pendiente de completar o una finca con datos contradictorios.
Antes de acudir a la notaría
Solicite el borrador de escritura con tiempo. Compruebe sus datos, la finca, el porcentaje, las cargas declaradas, los gastos y el medio de pago. Plantee cualquier diferencia entre la escritura y la oferta aceptada antes de la cita; una urgencia comercial no debe impedir entender el documento.
Para vender un proindiviso heredado, el pago debe quedar claramente coordinado con la firma. Si hay importes aplazados o retenciones, revise su finalidad y las garantías correspondientes. No dé por cobrada una cantidad únicamente porque alguien muestre un justificante sin verificar su efectividad.
Reserve tiempo para formular preguntas en la notaría. Si intervienen varios vendedores, compruebe qué cuota transmite cada uno y cómo se distribuye el precio. La firma debe recoger el acuerdo real y permitir identificar los pagos, sin dejar aspectos esenciales para una conversación posterior.
Después de la transmisión
Conserve la escritura y los justificantes, y acuerde quién tramita las gestiones posteriores. Revise las declaraciones tributarias que correspondan y las comunicaciones relacionadas con la propiedad. Vender un proindiviso heredado no elimina automáticamente obligaciones personales anteriores ni sustituye el cumplimiento fiscal.
Si ha adelantado gastos de conservación o existen recibos discutidos, deje documentado cómo se tratarán. Evite descontar cantidades de otros familiares sin acuerdo o fundamento revisado. La salida de la copropiedad debe coordinarse con las cuentas pendientes, sin confundir una cuestión con otra.
Vídeo sobre herencias bloqueadas y venta de participaciones
Este vídeo de Juan Ignacio Diez explica alternativas ante una herencia paralizada. Ayuda a situar la posibilidad de vender un proindiviso heredado dentro de un análisis más amplio del bloqueo. La opción concreta depende de los documentos y del derecho que corresponda a cada heredero.
Ver el vídeo en YouTube. Información general que debe contrastarse con las circunstancias de su operación.
Preguntas frecuentes sobre vender un proindiviso heredado
¿Puedo vender si mi hermano vive en la vivienda?
La ocupación no elimina por sí sola su cuota, pero puede influir en el uso y en el precio. Antes de vender un proindiviso heredado ocupado, identifique el título del ocupante. Consulte qué analizar cuando un heredero vive en la casa.
¿Puedo vender mi 50 % aunque el otro propietario se oponga?
Como regla general, puede disponer de su cuota, revisando limitaciones, cargas y retractos. Eso no le permite vender el 50 % ajeno. Explicamos la diferencia en vender una casa cuando un heredero no quiere.
¿Recibiré la mitad del precio de toda la casa?
No necesariamente. Vender un proindiviso heredado del 50 % no garantiza cobrar la mitad del valor comercial del inmueble completo. Solicite una oferta por la participación y compare su importe neto con las alternativas que realmente pueda llevar a cabo.
¿Puedo vender si existe hipoteca o usufructo?
Debe estudiarse el derecho concreto y sus cargas. Vender una cuota no cancela automáticamente una hipoteca ni libera por sí solo a un deudor frente al banco. Si transmite nuda propiedad, no la presente como pleno dominio libre de usufructo.
Solicite una valoración de su participación
Si desea vender un proindiviso heredado, empiece con cuatro datos: municipio, porcentaje, estado de la herencia y situación de ocupación. Añada las cargas conocidas. Esa información permite orientar el estudio y pedir después los documentos adecuados.
Puede consultar su caso sin compromiso, llamar al 609 05 96 81 o escribir a CAPITALPRIVADO31@GMAIL.COM. Estudiamos cada participación como posibles compradores; usted decide tras conocer y revisar las condiciones.
Fuentes y responsabilidad editorial
Guía basada en los artículos 399, 400, 1067, 1068, 1522 y 1524 del Código Civil, enlazados a su texto en el BOE. Consultados el 27 de octubre de 2026. Se refiere al Derecho civil común; el régimen territorial y las circunstancias de la herencia pueden modificar el análisis.
Responsable editorial: Gestión de Activos Peninsulares, S.L., empresa compradora de participaciones inmobiliarias con interés comercial en esas operaciones. Los ejemplos no son ofertas ni resultados reales. La información no sustituye el asesoramiento jurídico y fiscal individualizado.